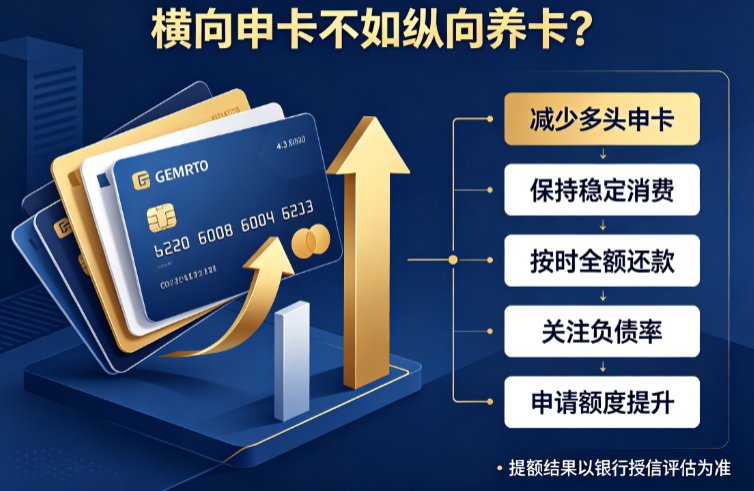
很多持卡人都有一个误区:信用卡额度不够,就继续申请新卡,想靠数量把总额度堆上去。但实际结果往往相反——卡越来越多,单卡额度越来越低,还款管理越来越乱,甚至影响后续贷款审批。
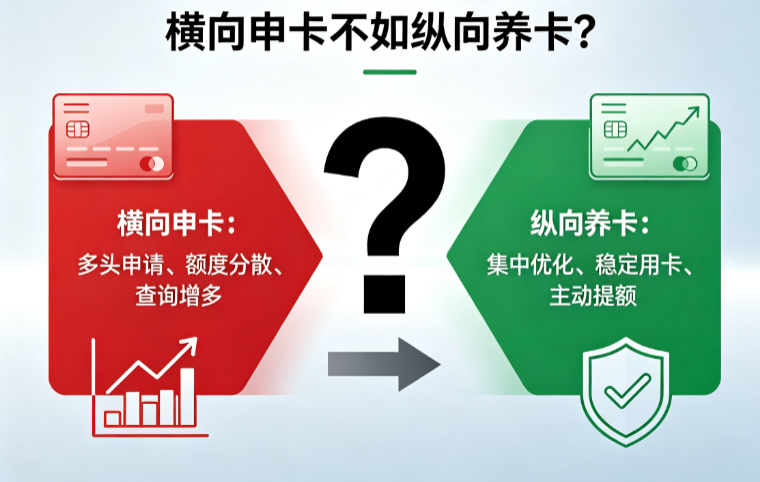
在信用卡知识科普中,一个核心逻辑值得反复强调:用卡要纵向发展,而不是一味横向扩张。与其盲目申卡增加数量,不如精简卡片、提升单卡额度,这才是更高效的信用卡管理方式。
一、信用卡额度不够,为什么越申卡越难?
大多数人用卡,核心诉求无非这三点:
补充额度缺口:单卡额度无法满足资金周转,想通过多卡叠加提升可用资金;
提升单卡额度:更高的单卡额度意味着更灵活的现金流,能应对大额支出;
激活高额备用金:信用卡背后的备用金额度,往往与卡片额度、个人资质和银行政策相关。部分银行备用金产品宣传额度可达较高水平,具体以银行审批为准。
但现实中,很多人的单卡平均额度只有1—2万,于是陷入“申卡→额度低→再申卡”的恶性循环。这种操作可能带来三个问题:
多头授信风险:卡片过多,银行可能判定负债压力较大,影响后续申卡和贷款审批;
还款管理混乱:不同账单日、还款日容易记混,增加逾期风险,影响个人征信;
额度越申越低:持卡数量超过一定规模后,新卡批卡额度可能明显降低,甚至出现3000—5000元的低额度“菜卡”。
所以,想真正提升可用额度、获得稳定现金流,必须学会给信用卡做减法,聚焦“纵向养卡”。
二、什么是纵向养卡?
所谓纵向养卡,不是单纯追求卡片数量,而是围绕单张优质卡做深度经营:
保留额度高、提额快、权益实用、备用金成本合理的卡片;
集中消费和还款,优化账单结构;
控制负债率,避免多头授信;
逐步提升单卡额度,再撬动备用金和其他银行授信。
简单说:横向申卡是做加法,纵向养卡是做减法后的做深做透。
三、值得保留的5类优质信用卡
精简卡片时,以下5类卡片可以重点保留:
高额度卡片
单卡额度5万以上,能直接满足较大额资金周转需求,是卡片组合中的核心。
风控相对宽松的卡
正常消费不易触发降额、封卡,使用体验更稳定。部分银行如招行、民生、光大等的部分卡片常被持卡人关注,具体以实际风控为准。
提额速度较快的卡
能逐步提升额度,放大现金流。典型如招行、民生、光大等银行的部分卡种,但仍需结合个人资质和用卡情况。
低息备用金卡
容易激活卡片背后的备用金,且综合息费相对划算。比如建行、平安等相关产品常被提及,实际利率和额度以银行页面为准。
权益实用的卡
权益能匹配日常需求,比如出差族看重的机场贵宾厅、接送机、积分兑里程,或日常消费的满减、返现等。
四、建议评估注销或优化的5类信用卡
以下卡片可以根据自身情况,评估是否注销或优化:
长期低额度卡
用卡2—3年,额度仍停留在3000—5000元,提额希望较低。
高风控“玻璃卡”
风控严格,容易降额、封卡。部分银行的部分卡种可能被持卡人反馈风控较严,需结合自身使用情况判断。
提额缓慢的“僵尸卡”
使用多年额度几乎没变化,占用授信额度却贡献有限。
高息备用金卡
备用金综合息费偏高,使用成本较大。部分产品实际年月息费以银行展示为准,成本高时可优先优化。
权益鸡肋卡
没有实用优惠或福利,持有价值较低,还要花精力管理还款。
注意:注销信用卡前,要确认无欠款、无分期、无绑定代扣,并考虑卡片历史长度对征信的潜在影响,不要盲目注销。
五、精简卡片后,如何继续提额?
完成卡片精简后,多头授信问题可能得到缓解,申卡和贷款通过率也可能提升,提额难度有望降低。但想持续提额,还要注意两点:
1. 合理用卡
避免违规套现和虚假交易,保持多元化真实消费,如餐饮、购物、商旅、生活缴费等,模拟真实消费场景。
2. 控制负债率
信用卡使用率尽量控制在70%以内,避免长期空卡和过度透支。负债率过高,容易触发银行风控,也会影响提额和贷款审批。
六、常见问题
信用卡几张最合适?
没有统一标准。重点不是数量,而是卡片质量和使用效率。建议围绕高额度、提额快、权益实用的卡片做组合。
注销信用卡会影响征信吗?
正常注销通常不会直接造成负面记录,但可能影响信用历史长度和总授信。注销前建议确认无欠款、无分期,并谨慎操作。
备用金额度怎么激活?
备用金与个人资质、用卡情况、银行政策有关。不要轻信代办或强制提额服务,以银行官方渠道为准。
总结
信用卡管理的核心,不是“申得越多越好”,而是从横向申卡转向纵向养卡。精简低效卡,保留优质卡,合理消费,控制负债率,才能逐步提升单卡额度,优化现金流和征信结构。
记住一句话:信用卡要做减法,额度才有机会做加法。
如果你在使用POS机的过程中有任何疑问,欢迎添加我们的微信号:7675863,我们一起交流探讨!